10% 엔저에도 총수출 감소율 0.07%에 불과… 단가 하락분을 물량 증가가 상쇄
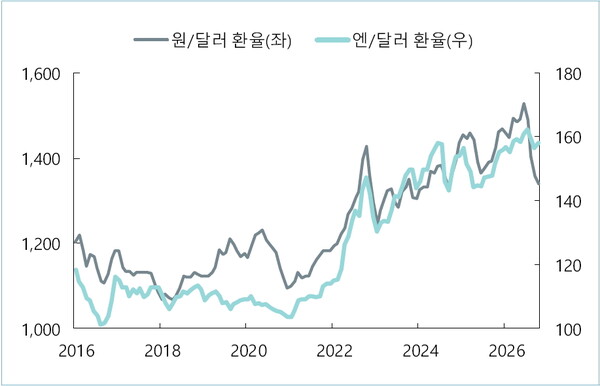
2026년 하반기 엔/달러 환율이 40년 만의 최고치인 163.9엔을 기록한 후 미·일 외환 당국의 시장 개입으로 반락했으나 엔화 약세 압력은 지속되고 있다.
반면 원화는 반도체 중심의 수출 호조와 무역흑자 누적에 힘입어 강세를 나타내면서, 2026년 10월 21일 원/100엔 환율은 839.1원까지 하락해 2008년 1월(838.2원) 이후 약 19년 만의 최저 수준을 기록했다. 이처럼 원·엔 환율이 급락했음에도 불구하고 엔화 변동이 한국 총수출에 미치는 부정적 영향은 제한적인 것으로 분석됐다.
한국무역협회 국제무역통상연구원이 최근 발표한 '엔화 변동이 한국 수출에 미치는 영향' 보고서에 따르면, 동태적 최소자승회귀법(Dynamic OLS)을 통해 장기 영향을 추정한 결과 엔/달러 환율이 10% 상승(엔화 약세)할 때 우리나라의 달러 표시 수출단가는 1.43% 하락하는 것으로 나타났다.
그러나 단가 하락에 따라 수출물량이 1.36% 증가하면서 단가 인하 효과를 대부분 상쇄해, 최종적인 총수출금액 감소율은 0.07%에 그쳤다. 아울러 비대칭 모형 분석에서도 엔화 약세 국면(-1.49%)과 강세 국면(+1.20%) 간 수출단가 반응의 통계적 차이는 유의하지 않아 엔화 방향성에 따른 비대칭적 충격도 확인되지 않았다.
韓·日 전산업 및 기계 수출경합도 완화… 韓 기계 수출 증가율, 일본 3배 웃돌아
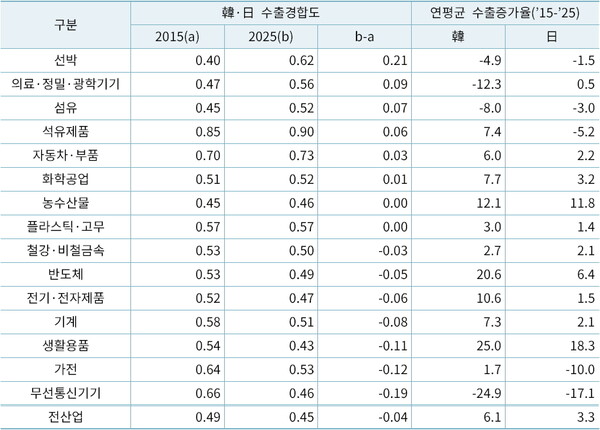
엔화 변동의 파급력이 줄어든 주된 배경으로는 한·일 양국의 수출 구조 변화와 경합도 하락이 꼽힌다. 글로벌 시장에서 한국과 일본의 전산업 수출경합도(ESI)는 2015년 0.49에서 2025년 0.45로 0.04포인트 하락했다. 주요 시장별로도 대미국(0.51→0.46), 대중국(0.48→0.39), 대아세안(0.41→0.36) 등 3대 수출 시장 모두에서 양국 간 경합도가 일제히 낮아졌다.
기계 분야의 경합 완화 흐름도 뚜렷하다. 세계 시장에서 기계 산업의 한·일 수출경합도는 2015년 0.58에서 2025년 0.51로 0.08포인트 하락했다. 지역별로는 미국 시장에서의 기계 경합도가 0.47에서 0.35로 0.13포인트 떨어졌으며, 중국 시장에서도 0.56에서 0.50으로 0.06포인트 낮아졌다.
같은 기간(2015~2025년) 한국의 기계류 연평균 수출 증가율은 7.3%를 기록해 일본의 수출 증가율(2.1%)을 3배 이상 크게 웃돌며 양호한 성장세를 나타냈다.
기계 수출, 환율보다 美 설비투자·中 생산에 연동… 품목별 가격 결정 구조 차별화
실증 분석 결과 주력 산업의 수출단가는 엔화 환율보다 품목별 고유 수요와 경기 여건에 크게 좌우되는 것으로 나타났다. 기계·장비 산업의 경우 엔/달러 환율이 10% 상승할 때 달러 표시 수출단가는 약 0.36% 하락하는 데 그쳤으며 통계적 유의성도 10% 수준으로 낮아 환율에 의한 가격경쟁 압력은 미미했다.
반면 중국 산업생산이 10% 증가할 때 기계 수출단가는 0.84% 상승했고, 미국의 근원 자본재 신규 수주가 10% 증가할 때 0.67% 상승했다. 특히 한국 기계 수출에서 미국이 차지하는 비중이 2026년 들어 40%대 중반으로 급증하고 중국 비중이 10%대로 축소되는 등 수출 대상국 포트폴리오가 재편되면서 미국 중심의 설비투자 수요가 단가를 견인하고 있다.
반도체 역시 엔/달러(-0.008) 및 원/달러(0.489) 환율과의 유의미한 상관관계는 나타나지 않았다. 반면 D램 가격지수와 필라델피아 반도체 지수로 대변되는 글로벌 반도체 업황이 10% 개선될 때 수출단가는 각각 3.90%, 3.52% 상승해 AI 사이클과 메모리 수급 여건이 결정적 변수로 작용했다. 자동차·부품 또한 엔화 영향은 확인되지 않은 반면, 친환경차 수출 비중 확대와 미국 경기동행지수 개선이 단가 상승을 주도했다.
반면 표준화된 원자재 성격이 강한 철강·비철금속은 엔/달러 환율 10% 상승 시 수출단가가 1.91% 하락하고 원/달러 환율 10% 상승 시 2.52% 하락해 엔저에 따른 가격 인하 압력이 상존하는 것으로 분석됐다. 다만 이 분야 역시 국제 금속·광물 가격이 10% 상승할 때 단가가 7.15% 상승하는 등 국제 시세의 영향력이 가장 지배적이었다.
日 재정 건전성 악화로 엔저 장기화 전망… 비가격 경쟁력 고도화와 환 위험 관리 병행해야
향후 외환시장은 양국 펀더멘털 차이로 인해 원화 강세와 엔화 약세가 교차하는 '원·엔 탈동조화' 흐름이 이어질 가능성이 제기된다. 일본은 국내총생산(GDP) 대비 206.5%에 달하는 정부부채와 다카이치 정부의 확장재정 기조, 차환 금리 상승에 따른 국채 이자지출 급증(2026년 13.0조 엔→2029년 21.6조 엔)으로 재정 건전성 우려가 지속되고 있다.
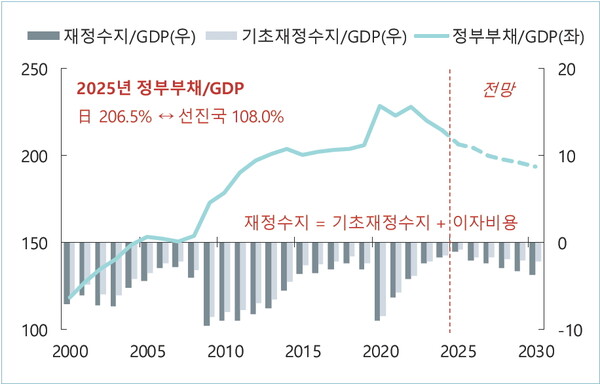
여기에 고유가로 인한 무역수지 적자와 新NISA 도입에 따른 가계의 해외증권투자 확대(2026년 1~8월 8.6조 엔) 등이 구조적인 엔화 약세 요인으로 작용하고 있다.
반면 한국은 2026년 1~9월 누계 무역흑자가 역대 최대치인 2,026억 달러를 기록하고 반도체 호조에 따른 외화 유입이 지속되고 있어, 과거처럼 원화와 엔화가 동반 하락하며 가격 경쟁 심화를 완충해주던 효과가 약화될 수 있다.
국제무역통상연구원 관계자는 "분석 결과 기계와 반도체 등 국내 주력 품목은 기술력 확보와 전방 수요 연계 덕분에 엔화 약세에 따른 직접적인 타격이 크지 않은 것으로 나타났다"며 "특히 기계 수출 기업들은 환율 변동에 일희일비하기보다 미국 자본재 수주와 중국 산업생산 등 전방 수요 지표를 정밀하게 모니터링해 수주를 관리하고, 고객 맞춤형 설계와 신속한 유지보수 서비스(O&M) 등 비가격 경쟁력을 공고히 해야 한다"고 강조했다.
이어 "엔저에 따른 단가 압력이 확인된 철강 등 일부 품목은 고기능성·고부가가치 제품 개발과 수출선 다변화로 수익성을 방어해야 한다"면서 "정부 차원에서도 환 위험 대응 여력이 취약한 중소·중견 기계·부품 수출기업을 대상으로 환변동보험 인센티브를 확대하고, 기술 고도화 연구개발(R&D) 지원을 지속해야 한다"고 덧붙였다.
기계신문, 기계산업 뉴스채널
권혁재 기자[email protected]